Наталя ХандусенкоГаряченьке
28 липня 2026, 12:34
2026-07-28
В Україні понад 380 000 ІТ-компаній та ФОПів, і майже 80% із них працюють у сфері розробки програмного забезпечення
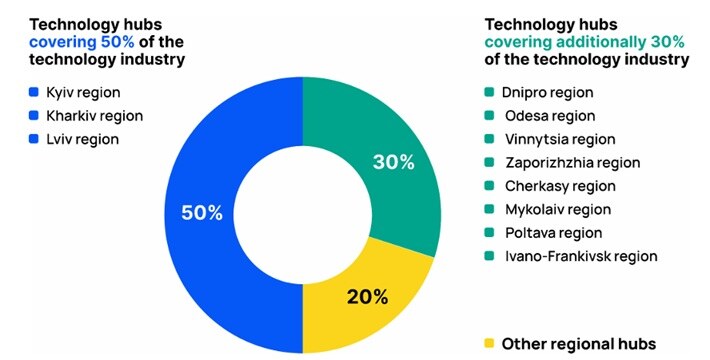
Станом на другий квартал 2026 року в українському ІТ-секторі налічувалося 382 905 зареєстрованих суб’єктів, включно з ФОПами та компаніями. Київ, Харківська та Львівська області складають майже 50% ринку.
Станом на другий квартал 2026 року в українському ІТ-секторі налічувалося 382 905 зареєстрованих суб’єктів, включно з ФОПами та компаніями. Київ, Харківська та Львівська області складають майже 50% ринку.
Про це йдеться у звіті EU-Ukraine Digital Sector Interlinkages Report, підготовленому консорціумом українських і європейських ІТ-кластерів у межах проєкту ITBridge.
Відразу за трійкою лідерів знаходиться група регіонів, які разом складають приблизно третину ІТ-ринку України, включаючи:
Дніпропетровську область;
Одеську;
Вінницьку;
Запорізьку;
Черкаську;
Полтавську;
Івано-Франківську;
та інші регіони.
Харків лідирує серед міст України
Якщо розглядати не лише регіони, а окремі міста, Харків залишається найбільшим ІТ-центром України:
Харків — понад 30 800 ІТ-компаній та приватних підприємців; Львів — 23 617; Дніпро — 18 967; Одеса — 13 463.
З 2022 року ІТ-галузь поступову трансформацію співпраці з фахівцями
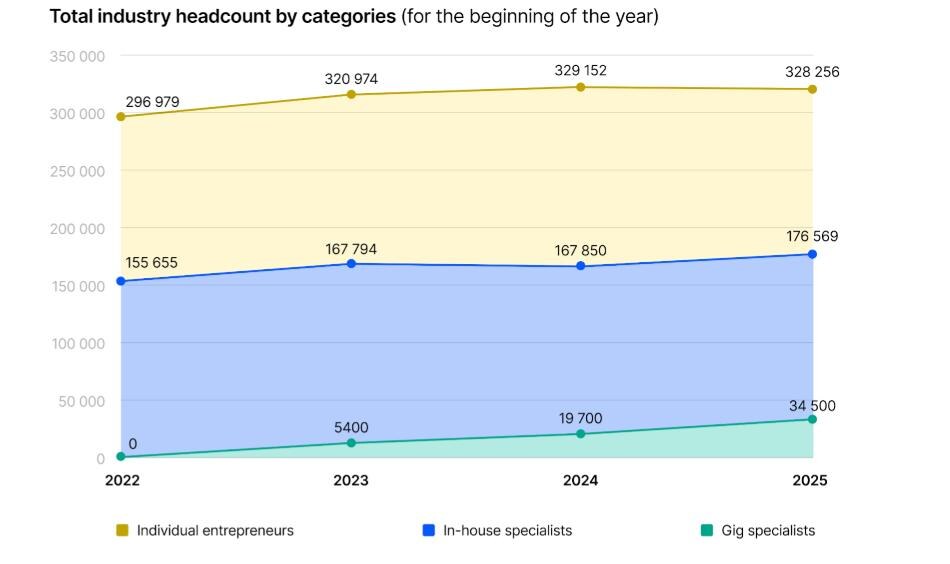
Найчисленнішою категорією залишаються ФОП, кількість яких зросла з 296 979 у 2022 році до піку в 329 152 у 2024-му, після чого незначно стабілізувалася на рівні 328 256.
Паралельно спостерігається стабільне збільшення кількості штатних спеціалістів, чия чисельність досягла 176 569 у 2025 році.
Найбільш динамічну тенденцію демонструють гіг-фахівці, чий сегмент з нуля у 2022 році стрімко зріс до 34 500 у 2025-му, що вказує на активний перехід компаній до нових правових форм залучення талантів.
Сектор розробки програмного забезпечення демонструє суттєве зростання
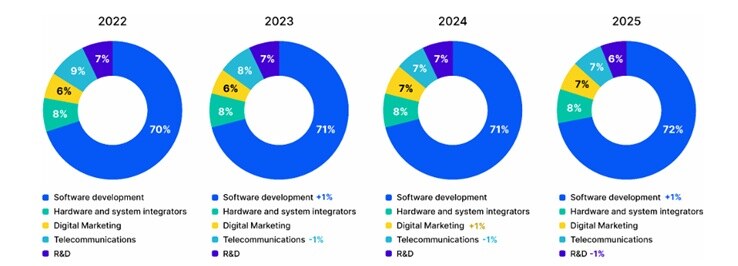
За рік сектор розробки збільшив свою частку ринку з 72% на початку 2025 року до майже 80%.
Серед інших вагомих напрямків — цифровий маркетинг з часткою близько 10%, а також сегмент апаратного забезпечення та системної інтеграції, на який припадає близько 7%.
Як видно з графіка вище, цифровий маркетинг за ці роки дещо розширився — з 6% до 7%. Водночас спостерігається повільне скорочення часток телекомунікацій (з 9% у 2022 році до 7% у 2025-му) та R&D-сектору, який знизився з 7% до 6%, що свідчить про перерозподіл ресурсів на користь чистої розробки ПЗ.