Редакція dev.uaГроші
16 листопада 2026, 10:00
2026-11-16
Не квартира й не депозит. Як приватний інвестор може заробляти на енергетиці — пояснює співвласник Codex Energy
Уявімо інвестора, який вирішив вкласти гроші в енергетичну інфраструктуру. Він не купує сонячні панелі для власного будинку й не фінансує електростанцію самостійно. Натомість долучається до створення енергопарку разом з іншими учасниками та отримує право на частину майбутнього прибутку. Але що саме він купує, звідки беруться гроші на виплати й хто відповідає за те, щоб електростанція не просто виробляла струм, а заробляла?
dev.ua дослідив питання інвестицій в енергетику на прикладі моделі компанії Codex Energy, поспілкувавшись з її співвласником Олександром Ганчевим.
Уявімо інвестора, який вирішив вкласти гроші в енергетичну інфраструктуру. Він не купує сонячні панелі для власного будинку й не фінансує електростанцію самостійно. Натомість долучається до створення енергопарку разом з іншими учасниками та отримує право на частину майбутнього прибутку. Але що саме він купує, звідки беруться гроші на виплати й хто відповідає за те, щоб електростанція не просто виробляла струм, а заробляла?
dev.ua дослідив питання інвестицій в енергетику на прикладі моделі компанії Codex Energy, поспілкувавшись з її співвласником Олександром Ганчевим.
Інвестор вкладає гроші. Що відбувається далі?
Зазвичай людина, яка має вільний капітал, розглядає інвестиції в енергетику. Вона бачить, що Україні потрібні нові генеруючі потужності та системи накопичення електроенергії. Але побудувати власну електростанцію — це окремий великий бізнес із технічними, юридичними й операційними завданнями.
Є інший варіант: об'єднати кошти з іншими інвесторами та долучитися до створення спільного енергетичного активу. Саме таку модель використовує Codex Energy. Інвестор отримує пайову участь у проєкті — відповідну частку та право на пропорційний розподіл прибутку.
Юридично це оформлюється через модель енергетичного кооперативу. Інвестор набуває статусу асоційованого члена кооперативу, підписує відповідний договір і перераховує кошти на його рахунок. Після цього гроші спрямовують на реалізацію енергетичного проєкту — будівництво та запуск об'єкта. Права й умови участі інвестора визначаються договором і документами кооперативу.
Перш ніж вносити гроші, він має ознайомитися з конкретним енергопарком: його технічними характеристиками, бюджетом, фінансовою моделлю та прогнозованою дохідністю.
Мінімальний поріг входу в проєкти Codex Energy — €20 000. Розмір участі залежить від суми внеску: що більший пай, то більшою є частка інвестора в розподілі прибутку.
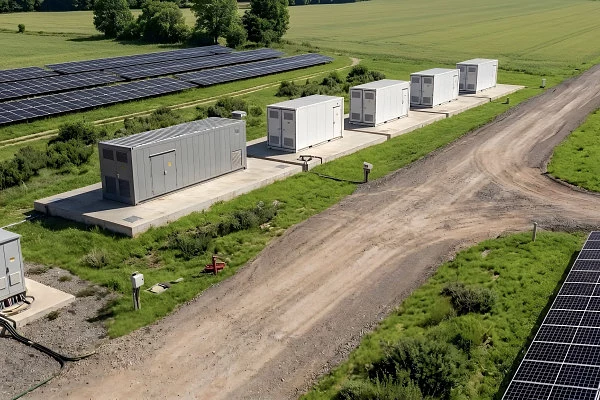
Залучені кошти спрямовують на створення енергетичної інфраструктури: будівництво сонячної електростанції, встановлення систем накопичення електроенергії, інверторного обладнання та підключення до мережі. Після запуску енергопарк виходить на ринок і починає продавати електроенергію. Прибуток розподіляють між учасниками відповідно до їхніх паїв. У Codex Energy передбачені щоквартальні виплати після початку комерційної діяльності об'єкта, але їхній розмір залежить від фактичного операційного прибутку проєкту.
Олександр Ганчев, співвласник Codex Energy
«Інвестор не просто надає кошти на будівництво, а стає учасником проєкту з відповідною часткою та правом на пропорційний розподіл прибутку».
Є два сценарії участі в такому бізнесі. Перший — долучитися до створення нового енергетичного активу ще на етапі будівництва. У такому разі інвестор фінансує проєкт, який ще потрібно реалізувати, а дохід може отримувати після початку його комерційної експлуатації. Другий — стати учасником уже побудованого енергопарку, який має інфраструктуру та генерує операційний дохід. У Codex Energy розвивають передусім перший напрям — створення гібридних енергопарків. Можливість долучитися до готового активу залежить від наявності відповідної інвестиційної пропозиції.
Водночас у компанії поки не можуть навести приклад інвестора, який уже отримав виплати від реалізованих енергопарків. Перший об'єкт у Болграді планують запустити наприкінці грудня 2026 року, а перші виплати очікують наприкінці першого кварталу 2027-го. Тобто практичного досвіду виплат за цією моделлю ще немає.
У Codex Energy також зазначають, що співвласники компанії вкладають власні кошти в кожен реалізований актив. Таким чином, вони виступають не лише співвласниками бізнесу, а й безпосередніми інвесторами енергетичних проєктів на тих самих умовах спільної інвестиційної моделі.
Важливо, що це не короткостроковий фінансовий інструмент. Енергопарк — довгостроковий інфраструктурний актив. За словами Ганчева, частка інвестора залишається незмінною протягом роботи енергопарку, а виплати залежать від фактичного операційного прибутку. Винятком можуть бути обставини форс-мажору.
А що, якщо інвестор захоче вийти з проєкту раніше?
У Codex Energy передбачили можливість передати або перепродати пай іншій особі через механізм вторинного ринку. Спочатку компанія розраховує на викуп паю чинними учасниками кооперативу — для цього, за її словами, є список діючих інвесторів. Також співвласники Codex Energy заявляють про готовність викупити пай у будь-який момент.
Якщо нового учасника потрібно шукати окремо, процедура передбачає погодження передачі паю відповідно до статуту кооперативу та умов договору, оформлення документів і переоформлення членства. Після завершення процедури новий інвестор набуває відповідних прав та обов’язків. У компанії зазначають, що такий механізм уже застосовували на практиці. Водночас умови передачі паю визначаються документами конкретного кооперативу. Тому перед інвестуванням варто з’ясувати, чи передбачає договір конкретні строки, порядок і умови такого викупу.
Чому енергопарк — це не просто сонячні панелі
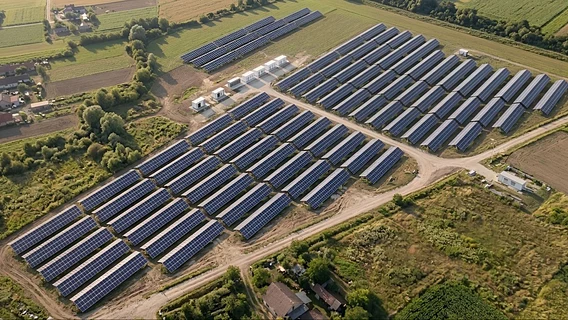
Щоб зрозуміти, на чому заробляє інвестор, потрібно розібратися, що саме будує компанія. Codex Energy робить ставку на гібридні енергопарки, які поєднують сонячну електростанцію та систему накопичення електроенергії.
У такому комплексі сонячні панелі виробляють електроенергію, а накопичувачі дають змогу зберігати її та використовувати в інший час. Це важливо, оскільки ціна електроенергії протягом доби змінюється. У години високої сонячної генерації пропозиція на ринку може зростати, а ціна — знижуватися. Увечері, коли попит підвищується, вартість електроенергії може бути вищою.
Тому частину виробленої вдень електроенергії можна накопичити, а потім продати в період вищої ціни. Цю модель називають ціновим арбітражем. Вона дає змогу отримувати дохід не лише від генерації, а й від управління часом продажу ресурсу.
Олександр Ганчев, співвласник Codex Energy
«Ми не лише виробляємо електроенергію за допомогою СЕС, а й накопичуємо її та продаємо в періоди, коли ринкова ціна вища».
Однак сама наявність накопичувача не гарантує додаткового прибутку. Економічний результат залежить від різниці цін у різні періоди, витрат на експлуатацію та того, наскільки ефективно компанія управляє продажами.
Скільки коштує побудувати такий актив
Бюджет енергопарку залежить від його масштабу, технічної конфігурації, типу обладнання, потужності та складності підключення до енергосистеми.
У гібридному комплексі є кілька основних статей витрат. Перша — сонячна генерація: панелі, інвертори, металоконструкції та монтажні роботи. Друга — системи накопичення: акумуляторні батареї, системи перетворення енергії (PCS), обладнання для управління й охолодження.
Окремо потрібно профінансувати інфраструктуру — трансформаторні підстанції, кабельні мережі, будівельні роботи та підключення до енергосистеми. До бюджету також входять проєктування, інженерні розрахунки, технічні умови, дозвільна документація, тестування та пусконалагоджувальні роботи.
Для прикладу, бюджет енергопарку Codex Energy у Болграді становить близько €6,3 млн, а проєкту в Чернівцях — близько €7,3 млн. Це різні за технічними характеристиками комплекси, тому порівнювати їхню вартість лише за потужністю сонячної генерації некоректно. Важливо враховувати також ємність систем накопичення, потужність інверторного обладнання та конфігурацію всього об'єкта.
У Codex Energy використовують модель залучення приватних інвесторів через енергетичну кооперацію. Капітал кількох учасників об'єднують для створення одного масштабного енергетичного активу. Кожен фінансує проєкт відповідно до свого паю, а після запуску отримує право на частину прибутку.
За словами Ганчева, така модель дає змогу об'єднати кошти приватних інвесторів для створення інфраструктурного об'єкта, який одному учаснику було б складніше профінансувати самостійно.
Хто купує електроенергію і як формується ціна
Після запуску електроенергія надходить до об'єднаної енергосистеми України через приєднання об'єкта до електричних мереж. Але виробник не просто передає ресурс у мережу й автоматично отримує за нього гроші. Потрібно організувати комерційний продаж.
Покупцями можуть бути електропостачальники, які надалі постачають електроенергію підприємствам, бізнесу й населенню; енерготрейдери, які купують і продають ресурс та формують торгові портфелі; а також великі промислові споживачі. Конкретна модель залежить від обраного механізму торгівлі.
В Україні є кілька сегментів ринку електроенергії. На ринку двосторонніх договорів виробник і покупець заздалегідь домовляються про ціну, обсяги та умови постачання. Така домовленість може зробити грошові потоки прогнозованішими на погоджений період.
На ринку «на добу наперед» електроенергію продають на наступну добу за результатами торгів. Ціна формується окремо для кожної години залежно від попиту та пропозиції. Внутрішньодобовий ринок дає змогу купувати й продавати ресурс ближче до фактичного часу виробництва або споживання. Це важливо, зокрема, для сонячної генерації, адже реальна погода може відрізнятися від прогнозу.
Балансуючий ринок потрібен для врегулювання відхилень між запланованими та фактичними обсягами виробництва і споживання електроенергії.
Для гібридного енергопарку не обов’язково обирати лише один сегмент. Частину електроенергії можна продавати за двосторонніми договорами, іншу — на ринку «на добу наперед» або внутрішньодобовому ринку. Стратегія залежить від ринкової ситуації.
Тут важливо розрізняти ролі учасників енергоринку. ТОВ «Оператор ринку» організовує торги на ринку «на добу наперед» і внутрішньодобовому ринку. НЕК «Укренерго» — оператор системи передачі, який відповідає за магістральну електромережу та балансування об'єднаної енергосистеми. Енерготрейдер — комерційний учасник, який допомагає виробнику продавати електроенергію, аналізує ціни, прогнозує попит і пропозицію та формує торговельну стратегію.
Для виробника важливо не лише виробити електроенергію, а й правильно спланувати її продаж. Наприклад, якщо сонячна електростанція планувала виробити певний обсяг, але через зміну погоди фактично виробила менше, виникає різниця між планом і фактом — небаланс. Він може призвести до додаткових фінансових витрат для відповідального за баланс учасника.
Тому комерційне управління передбачає прогнозування генерації, планування продажів і роботу з різними сегментами ринку. За словами Ганчева, під час вибору моделі продажу Codex Energy аналізує погодинні ціни, прогнози генерації, очікуваний попит, можливості накопичувачів та операційні витрати.
На що йдуть гроші після запуску
Будівництво — лише початок роботи енергетичного активу. Після введення в експлуатацію він потребує постійного технічного й комерційного управління.
Основні операційні витрати — технічне обслуговування обладнання, послуги трейдера, балансування, оренда землі, страхування та адміністративні витрати. Крім того, у фінансову модель Codex Energy закладено фонд реновації — резерв коштів на майбутній ремонт, оновлення або заміну обладнання.
Олександр Ганчев, співвласник Codex Energy
«Потреба в таких витратах врахована заздалегідь, і інвестору не потрібно самостійно шукати додаткові кошти на ці потреби».
Щоб оцінити економіку енергопарку, компанія формує фінансову модель. Вона враховує вартість будівництва, прогнозовані обсяги генерації, ринкові ціни, операційні витрати та майбутні грошові потоки. Серед основних показників — EBITDA, IRR, чистий грошовий потік і строк окупності. Вони допомагають оцінити ефективність самого активу та потенційну дохідність для інвестора.
На дохід впливають два основні фактори: обсяг виробленої електроенергії та ціна, за якою її вдається реалізувати. На них, своєю чергою, впливають сезонність, погодні умови, попит і ситуація в енергосистемі.
Для оцінки стійкості проєкту Codex Energy використовує три сценарії. Оптимістичний передбачає сприятливі ринкові ціни, високі обсяги генерації та ефективне використання накопичувачів. Базовий — очікувані показники виробництва, середньоринкові ціни й планові операційні витрати. Консервативний враховує зниження цін на електроенергію, менші обсяги генерації або зростання витрат.
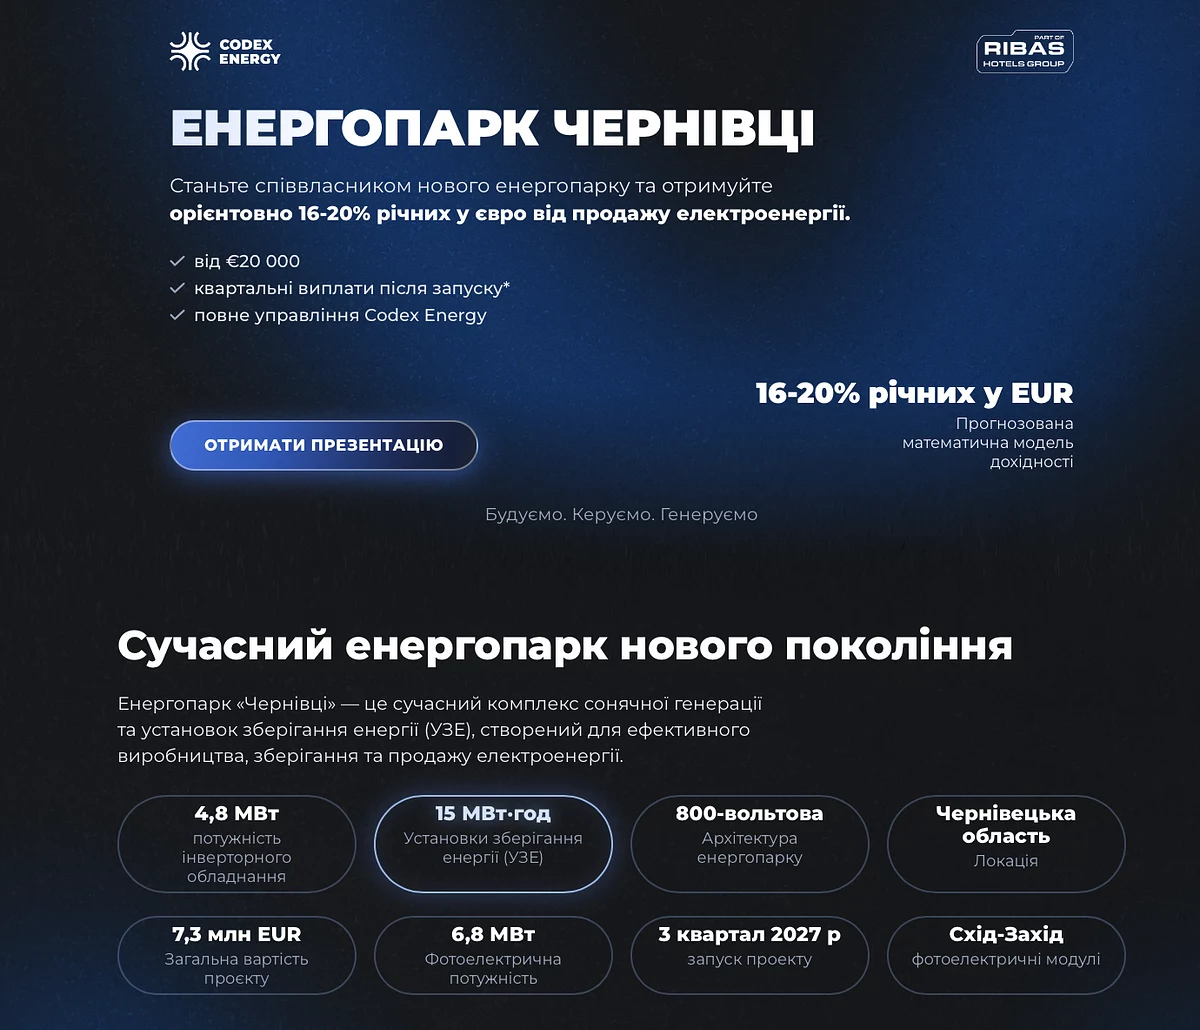
Для Чернівецького енергопарку прогнозована дохідність для інвесторів становить 16–20% річних у євро. У Codex Energy уточнюють, що йдеться про прогнозований чистий дохід після врахування податків та витрат, передбачених фінансовою моделлю. Це не гарантована ставка: фактичний результат можна буде визначити лише після запуску об'єкта та початку його комерційної діяльності.
У компанії також зазначають, що результати роботи інших учасників енергетичного ринку демонструють потенціал отримання вищих показників дохідності. Водночас для оцінки саме цього проєкту інвестору варто спиратися на його власну фінансову модель. У Codex Energy готові надати розрахунки для Чернівецького енергопарку додатково.
Хто відповідає за те, щоб енергопарк заробляв
Інвестор долучається до фінансування, але не повинен самостійно шукати постачальників обладнання, організовувати будівництво, стежити за генерацією чи продавати електроенергію. Ці процеси належать до роботи девелопера та оператора енергетичного активу.
Codex Energy супроводжує проєкт протягом усього життєвого циклу: від пошуку локації, розробки концепції та фінансового моделювання до проєктування, будівництва, запуску й подальшої експлуатації.
Після запуску енергопарку починається постійне операційне управління. Воно включає моніторинг генерації, контроль технічного стану обладнання, організацію обслуговування, взаємодію з трейдерами, управління продажем електроенергії та контроль фінансових показників. Також потрібно стежити за ефективністю систем накопичення, щоб використовувати можливості цінового арбітражу.
Навіть технічно якісний об'єкт може втрачати потенційний дохід через простої обладнання, неточне прогнозування генерації, небаланси або неефективну стратегію продажу. Тому оператор контролює обсяги генерації, доступність обладнання, кількість простоїв, витрати на обслуговування, втрати від небалансів, виручку й операційний прибуток.
«Наше завдання — забезпечити не просто роботу енергопарку, а максимально ефективне використання його технічних і комерційних можливостей протягом усього періоду експлуатації», — говорить Ганчев.
Що може піти не так
Інвестиції в енергетику мають кілька груп ризиків. Codex Energy виділяє чотири основні: воєнні, ринкові, технічні та регуляторні.
Воєнні пов’язані з можливим пошкодженням інфраструктури, ринкові — зі зміною цін на електроенергію, технічні — зі зносом або несправністю обладнання, регуляторні — зі змінами законодавства та правил роботи енергетичного ринку.
В Україні до цього додаються складнощі з фінансуванням і страхуванням. З одного боку, країна потребує нових генеруючих потужностей і систем накопичення. З іншого — війна впливає на вартість капіталу, умови кредитування та оцінку інвестицій. Частину обладнання закуповують за валюту, тоді як операційні витрати й розрахунки на українському ринку можуть здійснюватися в гривні. Тому фінансова модель має враховувати валютні коливання, інфляцію та вартість обслуговування.
Захист активу передбачає правильний вибір локації, технічний захист обладнання, професійне обслуговування та страхування. Однак воєнні ризики потребують окремої уваги: не кожен страховий поліс їх покриває. Фонд реновації, закладений у фінансову модель, має забезпечити резерв на ремонт, оновлення та заміну обладнання.
Олександр Ганчев, співвласник Codex Energy
«Жодна технічна конфігурація не усуває воєнних, ринкових чи операційних ризиків повністю. Наше завдання — ідентифікувати їх заздалегідь, закладати відповідні сценарії у фінансову модель та управляти ними на всіх етапах реалізації проєкту».
Відповідальність між учасниками визначається юридичною структурою проєкту та договорами. Інвестор фінансує актив відповідно до свого паю та отримує право на частину прибутку. Codex Energy відповідає за девелопмент, організацію будівництва й управління реалізацією. Операційні та технічні функції виконують спеціалізовані компанії й партнери.
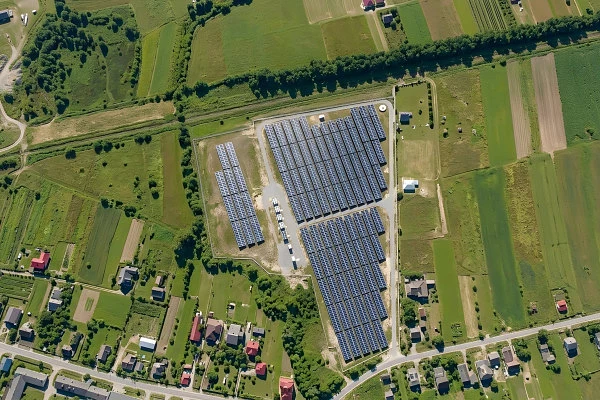
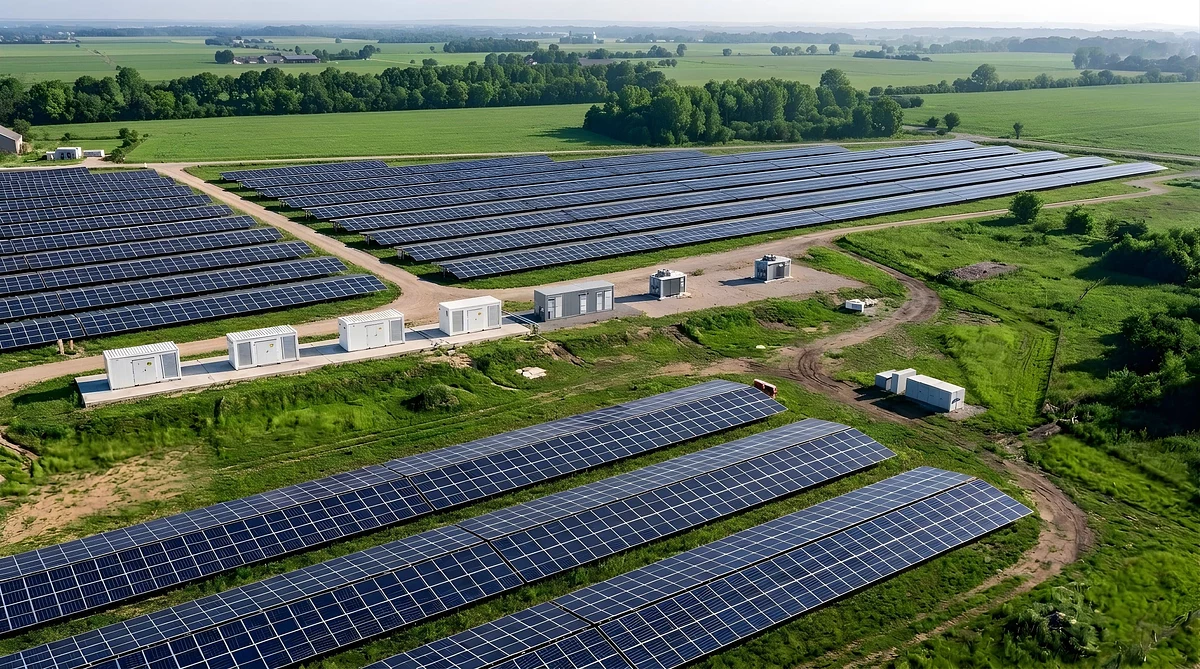
Один із прикладів, який наводить Codex Energy, — гібридний енергетичний комплекс у Чернівцях. Його бюджет становить близько €7,3 млн. Проєкт передбачає будівництво сонячної електростанції потужністю 6,8 МВт і встановлення системи накопичення ємністю 15 МВт·год.
Модель передбачає два основні джерела доходу: продаж електроенергії, виробленої СЕС, та ціновий арбітраж за допомогою накопичувача. У бюджеті враховані витрати на будівництво сонячної електростанції, закупівлю та встановлення систем накопичення й інверторного обладнання, підключення до мережі та створення необхідної інфраструктури.
За інформацією компанії, проєкт уже перейшов від підготовки до практичної реалізації. Codex Energy отримала всі необхідні технічні умови, сплатила оренду земельної ділянки та підписала договір оренди строком на 49 років. Також компанія авансувала обладнання й розпочала роботи нульового циклу. Тобто будівництво поступово переходить в активну фазу.
Після запуску до витрат додадуться технічне обслуговування, трейдинг, балансування, страхування та інші операційні потреби. Також у фінансовій моделі передбачений фонд реновації.
Прогнозована дохідність для інвесторів у цьому проєкті, за розрахунками Codex Energy, становить 16–20% річних у євро після врахування податків і передбачених фінансовою моделлю витрат. Прогнозований строк окупності самого енергетичного активу — орієнтовно п’ять років. Цей розрахунок базується на прогнозованих показниках генерації, роботі системи накопичення та моделі продажу електроенергії на ринку.
Водночас строк окупності активу та повернення інвестицій конкретного учасника — не тотожні показники. Фінансовий результат для інвестора залежить від умов його участі, розміру паю та фактичного прибутку проєкту.
У найближчі 3–5 років у Codex Energy бачать потенціал у системах накопичення електроенергії, розподіленій генерації та гібридних енергетичних комплексах. Україна потребує не лише відновлення пошкоджених потужностей, а й нової, гнучкішої інфраструктури, яка зможе зберігати електроенергію та балансувати систему.
Як перевірити енергетичну інвестицію: короткий чекліст
Якщо людина розглядає участь в енергетичному проєкті, їй варто пройти кілька кроків до підписання договору.
Визначити, у що саме вона інвестує. Це новий об'єкт на етапі будівництва чи вже працюючий енергетичний актив? Які його технічні характеристики, потужність і конфігурація?
Перевірити бюджет. З чого складається вартість проєкту? Чи враховані обладнання, підключення до мережі, проєктування, монтаж і пусконалагоджувальні роботи?
Розібратися з юридичною моделлю. Який статус отримує інвестор у кооперативі? Якими документами підтверджується його пай, як розподіляється прибуток і за яких умов можна передати або відчужити частку?
Вивчити фінансову модель. Звідки надходитиме дохід, які операційні витрати враховані, як розраховуються EBITDA, IRR і строк окупності? Чи є базовий, оптимістичний і консервативний сценарії? Чи є прогнозована дохідність чистою або валовою?
Оцінити ризики. Що станеться в разі пошкодження обладнання, падіння цін на електроенергію, зменшення генерації або зміни ринкових правил? Які ризики покриває страхування, а які залишаються на учасниках проєкту?
З’ясувати, хто управлятиме активом. Хто відповідатиме за будівництво, технічне обслуговування, продаж електроенергії, балансування та звітність перед інвесторами?
Перевірити умови виплат і виходу. Коли й за яким принципом розподіляється прибуток? Як інвестор може передати свій пай іншому учаснику, хто має пріоритетне право викупу та які умови такої передачі? Чи є в кооперативу історія фактичних виплат?
Інвестиція в енергопарк — це участь у довгостроковому інфраструктурному бізнесі. Його результат залежить не лише від кількості виробленої електроенергії, а й від ринкової ціни, ефективності накопичувачів, операційних витрат і якості управління. Тому оцінювати такий проєкт варто не тільки за прогнозованою дохідністю, а й за тим, як саме він побудований, хто ним управляє та що передбачено на випадок несприятливого сценарію.
Хочете повідомити важливу новину? Пишіть у Telegram-бот
Головні події та корисні посилання в нашому Telegram-каналі