Стас ЮрасовЗдолай шахрая
5 серпня 2026, 09:48
2026-08-05
«Ваші гроші в небезпеці»: як один телефонний дзвінок позбавив чоловіка 71 тисячі гривень (і чому ця схема досі працює)
Це була звичайна техніка маніпуляції, розіграна як по нотах. Усе починалося за класикою сучасного цифрового шукача пригод — із банера про «єДопомогу» в Telegram. Людина просто клікає на посилання, бачить формочку для входу в банк, на секунду замислюється, закриває вкладку й забуває про це. Здавалося б, інцидент вичерпано.
Це була звичайна техніка маніпуляції, розіграна як по нотах. Усе починалося за класикою сучасного цифрового шукача пригод — із банера про «єДопомогу» в Telegram. Людина просто клікає на посилання, бачить формочку для входу в банк, на секунду замислюється, закриває вкладку й забуває про це. Здавалося б, інцидент вичерпано.
Але для шахраїв вистава тільки починалася.
Зранку 25 лютого 2026 року жителю Харківщини зателефонували. Голос у слухавці звучав переконливо — саме так, як у нашій уяві має звучати «безпечник» великого банку. Співрозмовник повідомив тривожну новину: з рахунку чоловіка просто зараз зафіксовано «непідтверджений платіж на окуповану територію».
Коли спантеличений чоловік запевнив, що нічого подібного не робив, «безпечник» зітхнув із удаваним співчуттям: «Ви стали жертвою шахраїв. Але ми можемо врятувати ваші кошти».
Далі почалася магія психологічного тиску. Чоловіка переконали швидко переказати кошти з одного його рахунку на інший, а за кілька хвилин «банківський працівник» повідомив: старі картки заблоковано заради безпеки.
Чоловік робить переказ і не бачить жодного підвоху. Це ж його власні дії, його смартфон! Не вагаючись, він чотирма транзакціями перераховує туди всі свої заощадження — 71 249 гривень.
Тільки коли останній платіж пройшов, у голові клацнуло тривожне застереження. Чоловік вирішив перестрахуватися й поїхав до фізичного відділення банку. Ногами.
Сцена розв’язки була гідна детективу: чоловік підходить до реального оператора у касовій залі, пояснює ситуацію, а псевдобезпечник на лінії раптово кидає слухавку. За секунду з мобільного застосунку потерпілого назавжди зникає та сама «безпечна картка» — разом із 71 тисячею гривень.
Як згодом з’ясували слідчі (що зафіксовано в ухвалі Богодухівського районного суду), схема була філігранною: через первинний фішинг шахраї отримали доступ до кабінету жертви, відкрили там картку на свого «дропа» (підставну особу), дочекалися, поки чоловік сам перекаже туди гроші, за лічені секунди вивели 15 000 грн далі за ланцюжком на інший банк, а рахунок з карти просто видалили з пристрою потерпілого.
Статистика, яка лякає: чому ми продовжуємо вірити «безпечникам»?
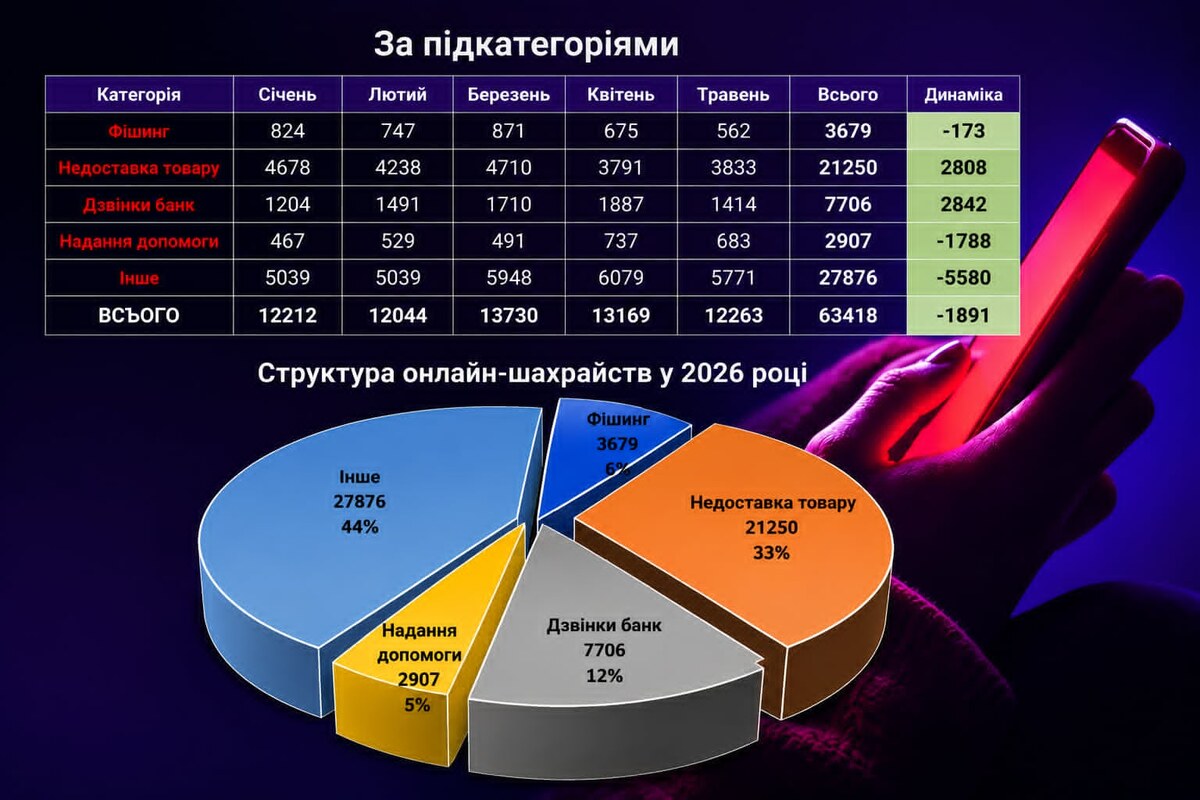
Випадок на Харківщині — це не поодинока прикрість, а гвинтик у величезному конвеєрі. За даними Асоціації ЄМА та Кіберполіції, у 2025 році схема «Дзвінок від банку» впевнено утримувала лідерство серед цифрових афер.
За рік правоохоронці зафіксували 12 661 таких звернень— це майже 8% від усіх зареєстрованих онлайн-шахрайств у країні. Що найцікавіше: якщо деякі традиційні схеми поступово відмирають, телефонний фрод демонструє вражаючу залізобетонну стабільність. У 2024 році звернень було 12 953 — тобто за минулий рік їхня кількість скоротилася заледве на 2%.
А початок цього року явно демонструє, що обсяги звернень по схемі «Дзвінок від банку» знов йдуть вгору: 7706 штук за січень-травень.
Чому це працює? Бо зловмисники більше не грають у прості сценарії «ваша картка заблокована, назвіть тризначний код безпеки на зворотній стороні картки». Вони будують складні, багатошарові драматургічні сюжетні лінії.
Анатомія маніпуляції: як нас «занягують» у пастку
Типовий сучасний сценарій телефонного шахрайства нагадує сплановану спецоперацію, де кожен крок продуман до дрібниць:
Гачок на OLX або в месенджері. Часто все починається з оголошення про продаж. «Покупець» просить перейти в Telegram чи Viber і кидає посилання, яке імітує перелік застосунків відомих банків, де клієнт обирає свій і виконує авторизацію, використовуючи свої облікові дані, чим компрометує дані для входу та передає їх шахраям.
Штучна тривога. Шахраї роблять 1–2 пробні спроби списати гроші (наприклад, за комуналку). Ви бачите сповіщення про дивні операції й впадаєте у стан стресу.
Поява «рятівника». Одразу після сповіщення телефонує «служба безпеки». Завдяки технологіям підміни номера або дзвінкам через месенджер на екрані може майоріти знайомий номер (наприклад, 3700) або офіційний логотип. Оскільки ви щойно бачили підозрілі списання, ви підсвідомо вірите співавтору вистави.
Ілюзія контролю. Вас запевняють, що на ваше ім’я паралельно «оформлюють кредити в інших банках». Щоб це зупинити, «безпечник» турботливо просить увімкнути демонстрацію екрана або встановити «захисний застосунок» (наприклад, файл Dopomoga24.apk). Ви робите все самі, відчуваючи, що контролюєте процес.
Магічний IBAN. Наприкінці вас інструктують переказати всі кошти на «резервний рахунок». У платіжній інструкції шахраї навіть можуть прописати ваше ПІБ у графі отримувача, але IBAN та ІПН вказати підставної особи. Перебуваючи у стані афекту та постійного телефонного пресингу, людина просто не помічає цих «дрібниць».
Результат: Людина власноруч бере кредити, власноруч перераховує кошти й власноруч передає доступ. Для банківського моніторингу це виглядає як абсолютно легітимна поведінка клієнта — той самий смартфон, той самий IP. Шанси повернути такі гроші через банк дорівнюють нулю.
До речі, про масштаб: Ця соціальна інженерія працює однаково ефективно по обидва боки кордонів та на будь-яких рівнях статків. У 2024 році резонансною стала історія російської співачки-путіністки Лариси Доліної. Шахраї за точно таким же сценарієм «безпечного рахунку» переконали її не просто віддати заощадження, а продати елітну квартиру в Москві та переказати зловмисникам астрономічні 180 млн рублів.
Залізні правила цифрової гігієни від ЄМА
Щоб не стати героєм наступної судової ухвали, запам’ятайте кілька простих істин:
«Безпечних», «резервних» чи «захищених рахунків НБУ» не існує в природі. Це вигадка шахраїв. Жоден банк у світі не має процедури переказу коштів на «спеціальні рахунки» для їхнього порятунку.
Номер на екрані — це просто картинка. Сучасний софт дозволяє підставити будь-який номер під час виклику. Якщо вам телефонують із «банку» — покладіть слухавку й передзвоніть самі за номером, який вибито на вашій пластиковій картці.
SMS-коди та PUSH-повідомлення — це ваші особисті підписи. Жоден працівник банку чи поліцейський ніколи не має права їх запитувати.
Ніколи не вмикайте демонстрацію екрана та не ставте APK-файли. Справжньому банку не потрібно дивитися у ваш екран через Telegram або надсилати інсталяційні файли в месенджерах.
Усі угоди на OLX — тільки всередині OLX. Не переходьте в месенджери й пам’ятайте: для отримання оплати покупцеві потрібен лише 16-значний номер вашої картки. CVV-код, термін дії або паролі з SMS запитують виключно злодії.
Перед підтвердженням переказу обов’язково треба перевіряти IBAN, ІПН, ПІБ отримувача, призначення платежу. Це може убегети від втрати грошей.
І вгазагі, краще не виконувати жодних фінансових операцій під час розмови телефоном або месенджером. Адже ваша увага зосереджена саме на розмові, що може потягнути за собою поспішні помилкові дії, як наслідок.