Хочете будувати кар’єру в Data Science та AI? Vodafone Big Data Lab відкриває новий набір —>
Марія Бровінська
1 жовтня 2026, 10:00
2026-10-01
«Ілюзія покриття»: чому вибір інтернет-провайдера в Україні — це не про швидкість, а про удачу з адресою
Коли в офісі чи квартирі не працює інтернет — здається, що річ у провайдері. Але масштабне дослідження українського ринку фіксованого доступу до інтернету (2024 — червень 2026), проведене платформою Telecomsvit на основі понад 11 000 комерційних взаємодій між замовниками й операторами, показує іншу картину: головна проблема ринку — не брак швидкості, а розрив між тим, що клієнт вважає «оптикою», і тим, що провайдер фізично може підключити за конкретною адресою.
dev.ua розібрався в ключових висновках дослідження — і в тому, що з них випливає для бізнесу, який обирає провайдера для офісу.
PON став синонімом «нормального інтернету» — і для дому, і для бізнесу
Аналіз пошукових запитів показує майже одностайний запит ринку на технологію PON (пасивна оптична мережа): 86% запитів у сегменті домашнього інтернету та 87,77% у B2B. Для бізнесу оптика — це вже не преміальна опція, а базова вимога для безперервності процесів: 9,35% B2B-запитів припадають на категорію «будь-яка технологія» — це клієнти в локаціях із гострим дефіцитом покриття, готові на будь-який технічний варіант, аби отримати зв’язок.
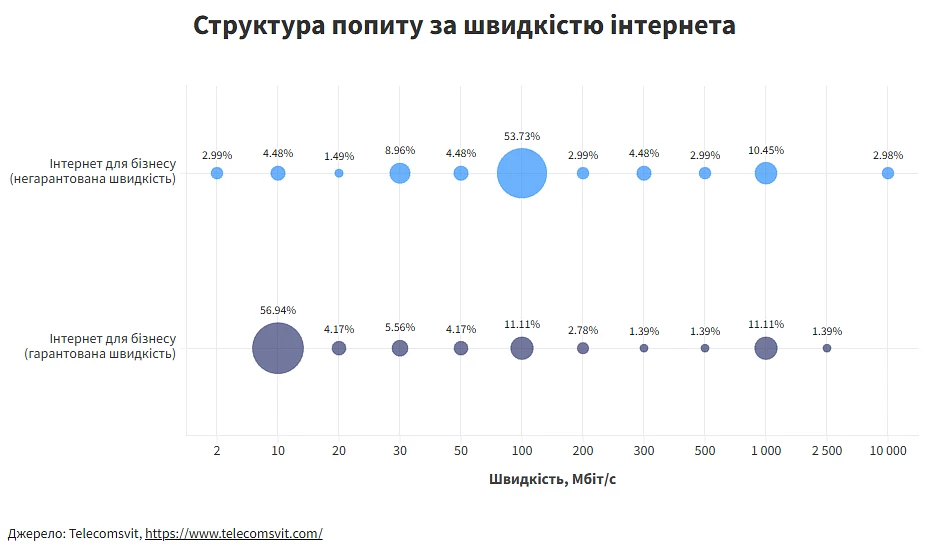
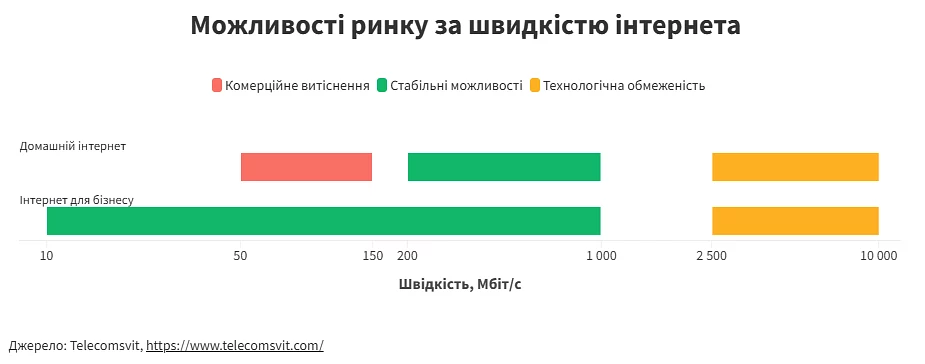
Цікаво, що для корпоративного сегменту важливіша не номінальна швидкість, а її гарантованість: 56,94% запитів на виділені лінії з SLA припадають на швидкість усього 10 Мбіт/с — цього достатньо для POS-терміналів, ERP-систем, фіскальних апаратів і систем охорони, де критична саме безперебійність і симетричність каналу, а не «запас» пропускної здатності.
4 з 5 замовників отримують те, що хотіли. А решта — ні
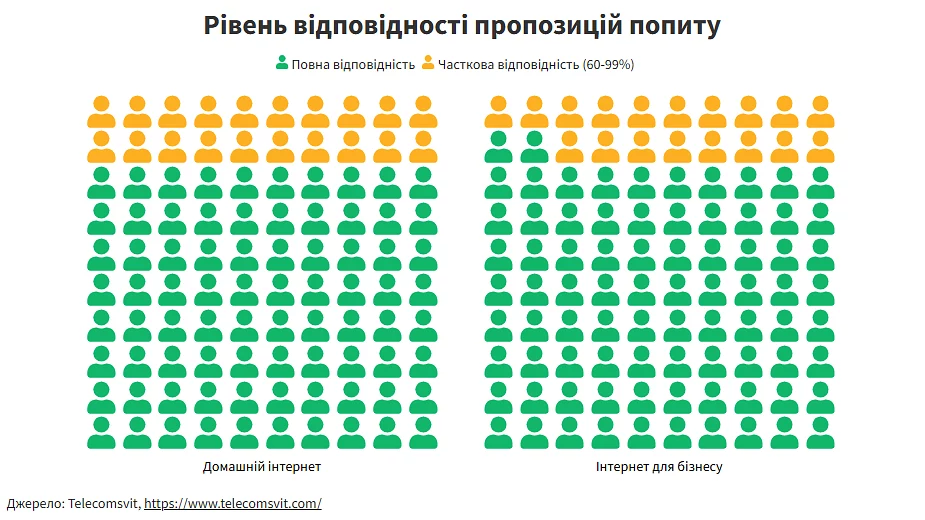
Дослідники ввели «індекс відповідності» — показник того, наскільки пропозиція провайдера збігається з усіма вимогами замовника. У B2B 81,62% клієнтів отримують стовідсотково релевантну пропозицію, у B2C — 79,95%. Але саме залишкові ~20% розкривають структурну різницю між сегментами.
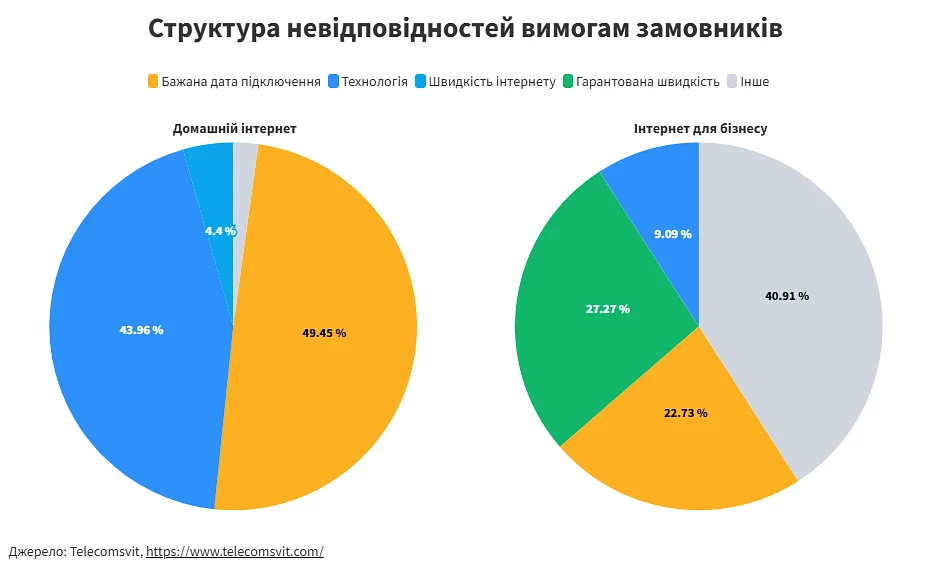
У бізнесі головні причини неповної відповідності — сервісні: 27,27% випадків пов’язані з нездатністю провайдера гарантувати смугу пропускання (замість цього пропонують масовий Best Effort), ще 22,73% — з неможливістю виконати підключення у бажані терміни. Технологія як бар'єр — лише 9,09% випадків.
У приватних клієнтів усе навпаки: майже половина відмов (49,45%) — через завантаженість монтажних бригад і бажану дату підключення, а 43,96% — через вимогу конкретної технології. Причина проста: масовий споживач хоче саме енергонезалежний PON, а оператор фізично не встиг довести оптику до конкретного будинку.
Парадокс: провайдери самі відмовляються від Ethernet
Цікавий і контрінтуїтивний факт — 12,82% технологічних відмов у B2C припадають не на брак нової технології, а на запит клієнтів на «старий добрий» Ethernet (мідну виту пару), який операторам самим невигідно підтримувати. Клієнти часто вважають Ethernet дешевшим варіантом за замовчуванням, тоді як провайдери свідомо виводять мідні мережі з експлуатації й переводять усіх на оптику.
Термінологічна пастка: «оптика» ще не означає «без світла інтернет буде»
Один із найпрактичніших висновків дослідження — попередження про підміну понять. У свідомості споживача слово «оптика» стало синонімом стовідсоткової енергонезалежності зв’язку. Але коли оператор каже, що «оптика заведена в будинок» (це технологія FTTB, Fiber to the Building), усередині будівлі розводка до квартири чи офісу все одно може йти мідною витою парою через активне обладнання, яке вимагає живлення — і коли акумулятори в під'їзді сідають, зв’язок зникає, попри «оптику» на вводі.
Дослідники радять бізнесу проводити аудит кабельного вводу в приміщення: якщо заведена вита пара, об'єкт залишається вразливим під час тривалих блекаутів, і в договорі варто окремо прописувати топологію підключення й регламент заміни батарей чи підключення генератора провайдером.
«Ілюзія покриття»: провайдер «у районі» ≠ провайдер «у вас»
Один із найважливіших практичних висновків — про реальну конкуренцію на рівні конкретної адреси, а не міста загалом. У B2C-сегменті 75,56% запитів отримують підтверджену технічну можливість підключення лише від одного провайдера. Поріг реального вибору (два і більше провайдери) долають лише 24,44% домогосподарств, а «висока конкуренція» (4+ оператори) трапляється лише у 1,9% випадків.
У бізнесі ситуація краща, але не радикально: 57,27% запитів отримують дві і більше пропозиції, а частка «монопольних» відповідей — 42,73%.
Практичний висновок для компаній з мережею філій: не варто покладатися на один «національний» контракт із великим оператором — раціональніше одразу перевіряти покриття в кількох операторів для кожної конкретної адреси й переходити до мультивендорної моделі.
Хто насправді підключає ваш офіс: прихована субпідрядна економіка
Один із найцікавіших блоків дослідження — про те, як насправді працюють національні контракти великих операторів. Виграючи тендери на підключення розгалуженої мережі філій (банки, АЗС, рітейл), великі гравці рідко мають власний кабель у кожній конкретній точці. Тому вони масово залучають локальних провайдерів як субпідрядників для «останньої милі» — і фактична якість зв’язку у вашому конкретному відділенні технічно залежить від спроможності саме цього невеликого регіонального гравця, а не від бренду на договорі.
Дослідники прямо радять: підписуючи «єдиний національний контракт», варто розуміти, що це де-факто послуга від десятків регіональних субпідрядників, а пряма угода з локальним провайдером тієї ж «останньої милі» може зекономити 30–50% бюджету.
«Податок» від ОСББ і керуючих компаній
Ще один структурний бар'єр — не технічний, а адміністративний. Дослідження фіксує патерн, коли технічна можливість підключення є, але керуюча компанія чи ОСББ не надає доступу іншим операторам — фактично закріплюючи ексклюзивного провайдера в будівлі й формуючи приховану «адміністративну надбавку» в тарифі. Автори дослідження радять бізнесу перевіряти наявність відкритого доступу для кількох операторів ще на етапі вибору приміщення в оренду.
Мультигігабітні тарифи: коли швидкість купують, а користуватися нею нема на чому
Дослідники також звертають увагу на зростаючий попит на тарифи 2,5–10 Гбіт/с (близько 3% запитів у роздробі) — і застерігають, що це радше «технологічний перегрів очікувань», ніж реальна потреба. Більшість домашніх PON-мереж в Україні побудована на GPON зі стелею 1 Гбіт/с, а домашні роутери, кабелі в стінах і мережеві карти пристроїв здебільшого фізично не готові використати навіть наявний гігабіт. Перш ніж платити за мультигігабітний тариф, дослідники радять провести аудит власного обладнання — часто раціональніше оновити роутер і кабелі, ніж канал.